Salon meublé au style néoclassique, cadre d'une location saisonnière en LMNP

Le Journal · Guide propriétaire

Statut LMNP location saisonnière : le guide pour louer meublé sereinement

Définition du LMNP, différence avec le LMP, conditions, déclaration et SIRET, choix entre micro-BIC et régime réel, amortissement, obligations comptables et cotisations : voici le guide clair du statut LMNP appliqué à la location saisonnière, pour louer votre meublé en toute conformité.

Lecture 13 min

L'essentiel en bref

Le statut LMNP (loueur en meublé non professionnel) est le cadre fiscal le plus courant pour louer un logement meublé en courte durée. Les revenus relèvent des bénéfices industriels et commerciaux (BIC), avec un choix structurant entre le régime micro-BIC, simple et forfaitaire, et le régime réel, qui déduit les charges et amortit le bien. Il suppose une déclaration de début d'activité et un numéro SIRET, ne dispense pas des règles locales de location saisonnière, et se distingue du LMP par des seuils de recettes. Le bon régime se choisit après calcul ; en cas de doute, un expert-comptable reste la référence, tandis qu'une conciergerie locale sécurise la gestion au quotidien.

Un cadre pensé pour le meublé

Pourquoi le LMNP séduit les loueurs saisonniers

Quand on décide de louer un appartement, une villa ou un mas en courte durée, la question fiscale surgit vite : sous quel statut déclarer ses revenus ? Le LMNP s'est imposé comme la réponse la plus naturelle pour le particulier qui loue un bien meublé sans en faire son activité principale. Il ne nécessite ni société, ni structure lourde, et s'adapte aussi bien à la location d'une résidence secondaire qu'à celle d'un investissement dédié.

Son succès tient à un équilibre : une fiscalité souvent plus douce que la location nue, grâce au régime des bénéfices industriels et commerciaux, et une réelle souplesse dans le choix du mode d'imposition. Bien compris, le statut LMNP permet de conserver une part substantielle des revenus générés par la location saisonnière ; mal maîtrisé, il expose à des oublis de déclaration et à un impôt plus lourd que nécessaire. D'où l'intérêt de poser les bases, étape par étape.

Illustration : statut LMNP location saisonnière
Un bien meublé, condition d'entrée du LMNP

Poser le bon mot

Qu'est-ce que le statut LMNP ?

LMNP signifie « loueur en meublé non professionnel ». Ce n'est pas une société ni un métier déclaré comme tel : c'est un statut fiscal qui s'applique au particulier louant un ou plusieurs logements meublés, dès lors que cette activité ne devient pas son gagne-pain principal. Le mot « meublé » est essentiel : le logement doit être équipé de tout le mobilier et des équipements permettant au voyageur de s'installer et de vivre immédiatement. Une location vide ne relève jamais du LMNP.

Conséquence directe : les revenus de cette location ne sont pas déclarés comme des revenus fonciers, mais comme des bénéfices industriels et commerciaux (BIC). Ce rattachement change tout, car il ouvre l'accès à deux régimes d'imposition — le micro-BIC et le réel — aux logiques très différentes. C'est cette catégorie fiscale, plus favorable que celle de la location nue dans bien des cas, qui fait l'attrait du meublé auprès des propriétaires.

Le LMNP s'applique aussi bien à la location meublée classique, à l'année, qu'à la location saisonnière de courte durée. Dans ce dernier cas, il se superpose simplement aux règles propres au tourisme : le statut fiscal d'un côté, les obligations de meublé de tourisme de l'autre. Comprendre le LMNP, c'est donc d'abord distinguer ce qui relève de l'impôt de ce qui relève des démarches locales — deux sujets à ne pas confondre.

Une frontière à surveiller

LMNP ou LMP : où passe la frontière ?

Le pendant du LMNP, c'est le LMP : le loueur en meublé professionnel. Le passage de l'un à l'autre ne dépend pas d'un choix, mais du franchissement de seuils. Deux critères se combinent : le montant des recettes annuelles tirées de la location meublée, et leur importance relative par rapport aux autres revenus du foyer. Tant que ces deux conditions ne sont pas réunies, vous restez non professionnel ; lorsqu'elles le deviennent, vous basculez, de plein droit, dans le statut professionnel.

Cette bascule n'est pas anodine : le LMP obéit à des règles fiscales et sociales distinctes, notamment en matière d'imputation des déficits, de plus-values et de cotisations. Pour la grande majorité des propriétaires qui louent une résidence secondaire ou un investissement en saisonnier, le LMNP demeure le cadre applicable. Mais parce que les seuils s'apprécient chaque année, une activité qui monte en puissance — plusieurs biens, une occupation élevée — peut approcher la frontière sans que le loueur s'en rende compte.

Le réflexe est donc de faire le point annuellement sur ses recettes, et de solliciter un professionnel du chiffre dès que l'activité prend de l'ampleur. Anticiper un éventuel passage au LMP, c'est éviter de découvrir après coup un changement de régime qui aurait pu être préparé — et souvent mieux organisé.

Remise des clés d'un logement meublé loué sous le statut LMNP
Louer meublé, c'est déjà exercer une activité

Qui peut en relever

Les conditions pour relever du LMNP

Trois conditions se dégagent. D'abord, la location doit porter sur un logement effectivement meublé : literie, cuisine équipée, vaisselle, rangements, de quoi vivre dès l'arrivée. Ensuite, l'activité doit rester non professionnelle, c'est-à-dire ne pas franchir les seuils qui feraient basculer vers le LMP. Enfin, elle doit être déclarée : le LMNP n'a rien d'informel, il suppose une immatriculation en bonne et due forme.

Le statut est ouvert à la plupart des particuliers, qu'ils louent leur résidence secondaire quelques semaines par an ou un bien dédié à l'année. Il n'impose ni forme de société ni capital, ce qui explique sa popularité. En location saisonnière, il s'articule avec le statut de meublé de tourisme et les formalités locales : être éligible au LMNP ne dispense jamais de déclarer son meublé en mairie ni de respecter la réglementation de la courte durée.

La formalité de départ

Démarches, déclaration d'activité et SIRET

Beaucoup de propriétaires croient qu'il suffit de louer pour être en LMNP. C'est inexact : le statut suppose une déclaration de début d'activité, à effectuer dans un délai court après le lancement de la location meublée. Cette démarche, réalisée auprès du guichet des formalités des entreprises, déclenche l'immatriculation de votre activité et l'attribution d'un numéro SIRET. Sans lui, impossible de déclarer correctement vos revenus ni de choisir en connaissance de cause votre régime d'imposition.

Ce numéro SIRET n'est pas une contrainte de plus : c'est la clé qui relie votre logement à votre activité de loueur et qui conditionne l'ensemble du volet fiscal. C'est aussi à ce stade que se prépare le choix du régime, micro-BIC ou réel, car l'option pour le réel se formule dans des délais précis. Repousser cette formalité, ou l'oublier la première année, est l'une des erreurs les plus fréquentes : elle oblige ensuite à régulariser, parfois en pleine saison.

Le bon réflexe est donc d'anticiper : déclarer l'activité dès le lancement, obtenir le SIRET, puis arbitrer sereinement entre les deux régimes. Comme les modalités pratiques évoluent, faire valider sa démarche par un expert-comptable ou un conseiller spécialisé sécurise ce point de départ — celui sur lequel repose toute la suite.

Le choix qui pèse le plus

Micro-BIC ou régime réel : le choix décisif

C'est la décision qui influence le plus votre imposition. Le micro-BIC applique un abattement forfaitaire, sans justificatif ; le régime réel déduit vos charges réelles et amortit le bien. Trois paramètres orientent l'arbitrage :

Le volume de vos recettes

Le régime micro-BIC est plafonné : au-delà d'un certain niveau de recettes annuelles, vous basculez d'office au réel. En location saisonnière, où les nuitées se cumulent vite en haute saison, ce seuil se franchit plus facilement qu'on ne le croit. C'est le premier paramètre à surveiller.

Le poids de vos charges

Le micro-BIC applique un abattement forfaitaire, sans justificatif. Le réel, lui, déduit vos charges réelles : intérêts d'emprunt, travaux, honoraires, frais de gestion, assurance. Si vos charges dépassent l'abattement, le réel devient souvent plus avantageux — d'où l'intérêt de faire le calcul.

Votre appétence pour la comptabilité

Le micro-BIC tient sur une ligne de déclaration. Le réel suppose une comptabilité complète, des amortissements et une liasse fiscale, généralement confiée à un expert-comptable. Le gain fiscal se met en balance avec ce surcroît de gestion : à chacun son équilibre.

Aucune règle universelle ne tranche à votre place : tout dépend de votre situation. Un logement financé à crédit, avec des travaux et des frais de gestion, penche souvent vers le réel ; un bien détenu sans charges, loué ponctuellement, peut se satisfaire du micro. Faire le calcul comparatif — idéalement avec un expert-comptable — avant de trancher évite de payer un impôt qu'un autre régime aurait allégé.

L'atout maître du réel

L'amortissement, l'atout du régime réel

Au régime réel, le LMNP offre un mécanisme puissant : l'amortissement. L'idée est de déduire chaque année une fraction de la valeur du bien immobilier — hors terrain — et du mobilier, pour tenir compte de leur usure dans le temps. Cette charge comptable vient réduire le bénéfice imposable sans aucune sortie de trésorerie : vous ne dépensez rien, mais votre résultat fiscal diminue d'autant.

Combiné à la déduction des charges réelles — intérêts d'emprunt, travaux, honoraires, assurance, frais de gestion — l'amortissement permet, dans bien des cas, de réduire fortement, voire d'annuler l'imposition des revenus locatifs pendant plusieurs années. C'est ce qui rend le régime réel souvent plus favorable en location meublée qu'en location nue. La contrepartie : une comptabilité rigoureuse, car l'amortissement obéit à des règles précises, propres à chaque composant du bien.

Chambre meublée avec tête de lit dorée, mobilier amortissable au régime réel
Le mobilier aussi s'amortit au régime réel

Ce que le statut implique

Obligations comptables et déclaratives

Les obligations varient sensiblement selon le régime choisi. Au micro-BIC, la simplicité prime : il suffit de reporter le montant de vos recettes sur votre déclaration de revenus, dans la bonne case des BIC, et l'abattement forfaitaire s'applique automatiquement. Pas de bilan, pas de liasse fiscale : c'est l'attrait de ce régime pour les loueurs qui veulent limiter la paperasse et les frais de comptabilité.

Au régime réel, l'exigence monte d'un cran. Il faut tenir une véritable comptabilité : enregistrer les recettes et les charges, établir les tableaux d'amortissement, produire un bilan et une liasse fiscale à transmettre à l'administration. Cette rigueur est la contrepartie des économies d'impôt permises par la déduction des charges et l'amortissement. C'est pourquoi la plupart des loueurs au réel s'appuient sur un expert-comptable, dont les honoraires viennent d'ailleurs s'ajouter aux charges déductibles.

Dans les deux cas, une constante : la déclaration annuelle des revenus reste obligatoire, et l'omission n'est jamais une option. Tenir un suivi propre de vos loyers encaissés, de vos dépenses et de vos justificatifs tout au long de l'année — plutôt que de tout reconstituer en dernière minute — est la meilleure façon d'aborder sereinement l'échéance fiscale.

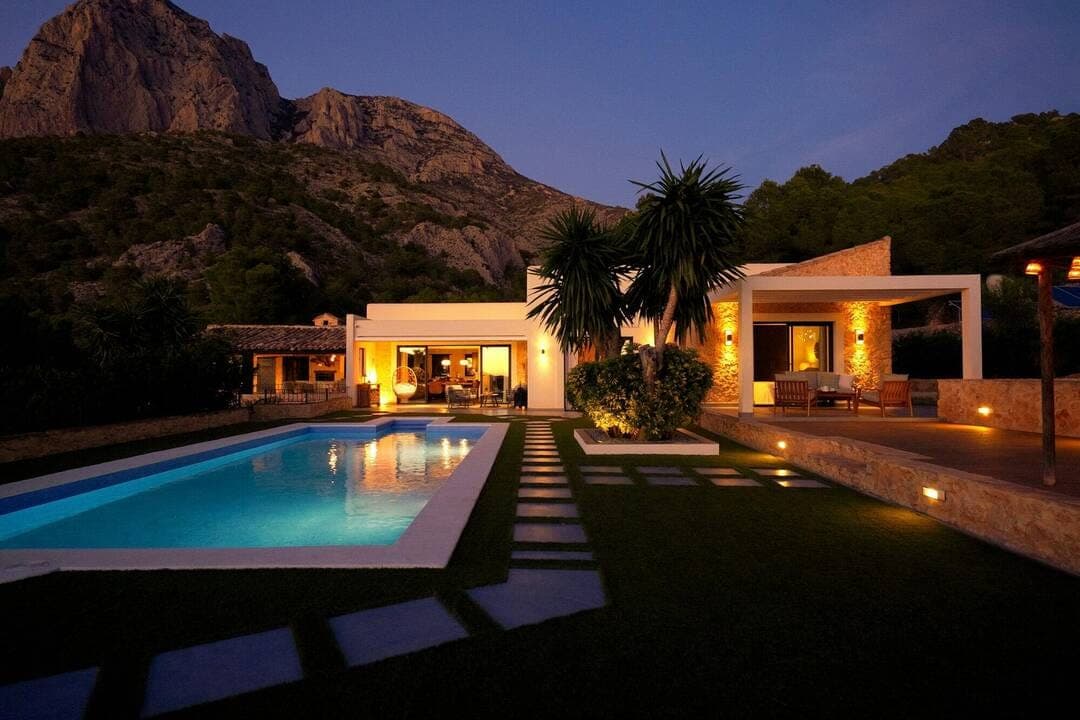
Villa avec piscine illuminée au crépuscule, type de bien loué en meublé

Au-delà de l'impôt sur le revenu

Cotisations, CFE et autres taxes

L'impôt sur le revenu n'est pas le seul poste à intégrer. Le loueur en meublé peut être redevable de la cotisation foncière des entreprises (CFE), un impôt local dû au titre de l'exercice d'une activité, avec des règles d'exonération et de minimum qui varient selon les communes. À cela s'ajoutent les prélèvements sociaux qui frappent les revenus locatifs, et, dans certaines configurations, des cotisations sociales spécifiques.

La location de courte durée obéit sur ce point à des règles qui évoluent régulièrement et qui dépendent du niveau de recettes comme de la nature exacte de l'activité. Selon les seuils franchis, un loueur peut relever d'une simple imposition des revenus ou se voir demander une affiliation et des cotisations. Plutôt que de vous fier à une règle générale forcément approximative, faites vérifier votre situation précise par un professionnel du chiffre : c'est la seule façon d'anticiper ces charges et de piloter votre rentabilité sans mauvaise surprise.

Ce que l'on regrette souvent

Les erreurs fréquentes à éviter

Le LMNP est accessible, mais quelques faux pas reviennent régulièrement chez les propriétaires qui se lancent seuls. Les connaître, c'est déjà les éviter.

Oublier de déclarer le début d'activité

Le LMNP n'est pas automatique : il suppose une déclaration de début d'activité qui déclenche l'immatriculation et l'attribution d'un numéro SIRET. Beaucoup de loueurs l'ignorent la première année et se retrouvent à régulariser dans l'urgence.

Choisir le régime au hasard

Rester au micro-BIC par défaut, alors que le réel serait plus favorable, revient parfois à payer un impôt évitable. À l'inverse, opter pour le réel sans charges suffisantes ajoute de la complexité pour rien. Le bon régime se décide au cas par cas.

Négliger les taxes annexes

Au-delà de l'impôt sur le revenu, le loueur peut être redevable de la cotisation foncière des entreprises et, selon sa situation, de cotisations sociales. Les anticiper évite les mauvaises surprises et permet de piloter la rentabilité avec justesse.

À ces écueils fiscaux s'ajoute un piège plus quotidien : confondre le cadre du LMNP avec la bonne tenue de la location elle-même. Un statut impeccable ne remplace pas un logement bien géré ; c'est là qu'un accompagnement de terrain prend le relais, comme le montre notre gestion locative Airbnb.

Ne pas rester seul face aux règles

Se faire accompagner au quotidien

On le voit, le statut LMNP tient à la fois de l'évidence — un cadre souple et accessible — et du détail : déclaration d'activité, SIRET, choix de régime, amortissement, obligations comptables, taxes annexes. Rien d'insurmontable, mais un ensemble de points à traiter dans le bon ordre, avec les bons interlocuteurs. Le premier d'entre eux reste l'expert-comptable, seul habilité à trancher les questions fiscales et à sécuriser vos déclarations.

À ses côtés, une conciergerie locale joue un rôle complémentaire et bien réel : elle prend en charge l'exploitation quotidienne du bien — annonces, réservations, accueil, ménage, linge, suivi — et vous fournit un reporting clair des recettes, précieux au moment de déclarer. Elle ne remplace ni l'administration ni le professionnel du chiffre, mais elle vous décharge de la gestion et vous fait gagner un temps considérable. Avant de vous lancer, quelques questions simples aident à faire le point :

  • Mon logement est-il loué réellement meublé ? Le LMNP suppose un logement équipé de tout le mobilier permettant au voyageur d'y vivre immédiatement. Une location vide ne relève pas du meublé et ne peut prétendre à ce statut : c'est le préalable à toute réflexion.
  • Ai-je bien déclaré mon début d'activité ? Sans déclaration ni SIRET, l'activité n'est pas régularisée. Cette formalité de départ conditionne l'ensemble du cadre fiscal et déclaratif : c'est la première case à cocher avant la première réservation.
  • Mes charges justifient-elles le régime réel ? Intérêts d'emprunt, travaux, honoraires, amortissement du bien et du mobilier : si ces charges pèsent lourd, le réel peut effacer une grande part de l'imposition. Encore faut-il en faire l'estimation avant de trancher.
  • Qui tiendra ma comptabilité et mes déclarations ? Le régime réel demande une comptabilité rigoureuse et une liasse fiscale annuelle. Décider en amont si vous vous faites accompagner par un professionnel du chiffre évite de subir la gestion en cours de saison.

Vos réponses dessinent votre feuille de route. Pour aller plus loin, découvrez notre accompagnement propriétaires et l'étendue de nos services.

Questions fréquentes

Le statut LMNP en location saisonnière, en clair

Qu'est-ce que le statut LMNP en location saisonnière ?

Le LMNP, ou loueur en meublé non professionnel, est le cadre fiscal le plus courant pour un particulier qui loue un logement meublé, y compris en courte durée. Il s'applique dès lors que la location porte sur un bien équipé pour une occupation immédiate et que l'activité ne dépasse pas les seuils qui feraient basculer vers le statut professionnel (LMP). Les revenus sont alors imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), avec un choix entre le régime micro-BIC et le régime réel.

Quelle est la différence entre LMNP et LMP ?

La frontière tient à deux critères cumulatifs : le montant des recettes annuelles tirées de la location meublée et leur poids par rapport aux autres revenus du foyer. Tant que vous restez sous ces seuils, vous êtes loueur en meublé non professionnel (LMNP). Si vous les dépassez, vous relevez du loueur en meublé professionnel (LMP), qui obéit à des règles fiscales et sociales différentes. La plupart des propriétaires qui louent une résidence secondaire en saisonnier restent au LMNP, mais il faut vérifier sa situation chaque année.

Faut-il un numéro SIRET pour louer en LMNP ?

Oui. Même en non professionnel, la mise en location meublée est une activité qui doit être déclarée : cette déclaration de début d'activité entraîne l'immatriculation et l'attribution d'un numéro SIRET. C'est une formalité de départ souvent négligée, mais indispensable pour être en règle et pour effectuer correctement vos déclarations fiscales. Elle se fait auprès du guichet des formalités des entreprises.

Micro-BIC ou régime réel : lequel choisir ?

Cela dépend de vos recettes et de vos charges. Le micro-BIC applique un abattement forfaitaire, simple mais figé : il convient aux loueurs peu chargés qui recherchent la simplicité. Le régime réel déduit les charges réelles et permet d'amortir le bien et le mobilier ; il devient souvent plus avantageux dès que les charges et l'amortissement dépassent l'abattement du micro. Le bon choix se fait après un calcul comparatif, idéalement avec un expert-comptable, car il engage plusieurs années.

Qu'est-ce que l'amortissement en LMNP au réel ?

L'amortissement consiste à déduire chaque année une fraction de la valeur du bien immobilier (hors terrain) et du mobilier, pour tenir compte de leur usure dans le temps. En régime réel, ce mécanisme réduit fortement, voire annule, le bénéfice imposable, sans sortie de trésorerie. C'est l'un des grands atouts du LMNP au réel, à condition de tenir une comptabilité rigoureuse et de respecter les règles d'amortissement propres à chaque composant.

La location saisonnière en LMNP entraîne-t-elle des cotisations sociales ?

Cela dépend du niveau de recettes et de la nature de l'activité. En dessous de certains seuils, le loueur non professionnel relève surtout des prélèvements sociaux sur ses revenus. Au-delà, ou dans certaines configurations de courte durée, une affiliation et des cotisations sociales peuvent être exigées. Ces règles évoluant régulièrement, il est prudent de faire vérifier votre situation par un professionnel du chiffre plutôt que de vous fier à une règle générale.

Le statut LMNP dispense-t-il des règles locales de location saisonnière ?

Non. Le LMNP est un cadre fiscal ; il ne remplace pas les obligations propres à la location de courte durée : déclaration de meublé de tourisme en mairie, éventuel numéro d'enregistrement, collecte de la taxe de séjour ou respect du règlement de copropriété. Les deux volets se cumulent. Être en LMNP correctement déclaré et respecter la réglementation locale sont deux conditions distinctes d'une activité sereine.

Parlons de votre bien

Louer en meublé, l'esprit tranquille ?

Décrivez-nous votre logement : nous vous répondons avec un aperçu concret de notre accompagnement, de l'exploitation au reporting de vos recettes, sans engagement.

Votre message part directement à l'équipe Welcomia — réponse sous 24 h, 7j/7. Vos coordonnées ne servent qu'à vous répondre, rien d'autre.

Pour aller plus loin

Continuez votre lecture sur le journal

Retrouvez tous nos guides et retours de terrain dans notre blog conciergerie location saisonnière : comprendre la fiscalité du meublé, choisir sa conciergerie, estimer ses revenus et louer sereinement sur le littoral et en Camargue.